BSC (Balanced Scorecard): 4 góc nhìn chiến lược và cách làm
 info@lean.vn
📅 05/07/2026
⏱ 25 phút đọc
Balanced Scorecard (BSC), hay Thẻ điểm cân bằng, là phương pháp giúp tổ chức chuyển định hướng chiến lược thành mục tiêu, thước đo và sáng kiến cụ thể. Hình ảnh “thiền” trong tiêu đề gợi một cách tiếp cận quản trị có chủ đích: dừng lại để nhìn đủ các mặt của hoạt động, nhận ra mối liên hệ giữa chúng và kiên trì điều chỉnh. Đây là phép so sánh để suy ngẫm, không phải khẳng định BSC bắt nguồn từ thiền.
Thẻ điểm cân bằng được Robert S. Kaplan và David P. Norton giới thiệu như một khung đo lường hiệu quả nhìn xa hơn các chỉ số tài chính ngắn hạn. Bài viết này trình bày cách hiểu BSC, bốn góc nhìn và các bước bắt đầu triển khai phù hợp với bối cảnh của từng doanh nghiệp.
BSC là gì?
BSC là khung quản trị và đo lường chiến lược, kết nối điều tổ chức muốn đạt được với các mục tiêu, chỉ số theo dõi, mục tiêu kỳ vọng và sáng kiến hành động. Thay vì chỉ hỏi “doanh thu, lợi nhuận kỳ này thế nào?”, đội ngũ còn xem xét khách hàng, năng lực vận hành và khả năng phát triển dài hạn.
BSC không phải một danh sách KPI dùng chung cho mọi doanh nghiệp. Các mục tiêu và chỉ số cần xuất phát từ chiến lược, mô hình kinh doanh, dữ liệu sẵn có và trách nhiệm của từng đơn vị. Một thẻ điểm hữu ích giúp mọi người hiểu ưu tiên, theo dõi tiến độ và quyết định hành động khi kết quả lệch hướng.
Bốn góc nhìn của BSC
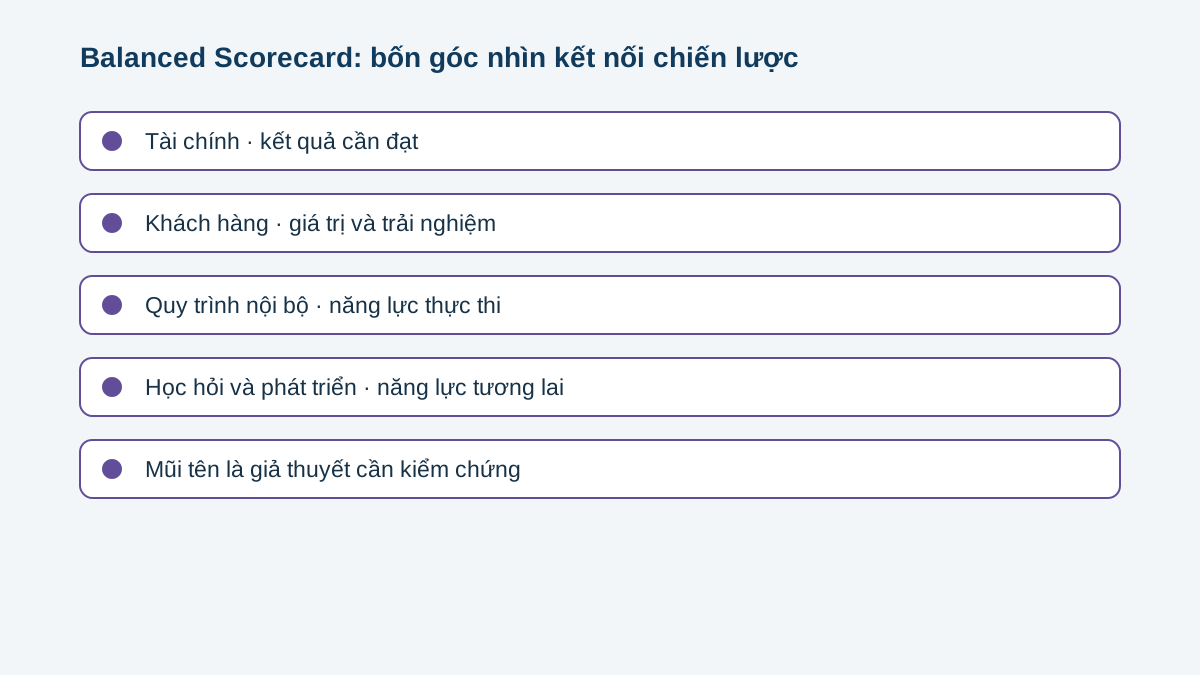
1. Tài chính
Tổ chức cần tạo ra kết quả tài chính nào để thực hiện chiến lược? Có thể theo dõi doanh thu, biên lợi nhuận, dòng tiền, chi phí phục vụ hoặc hiệu quả sử dụng tài sản, tùy định hướng và giai đoạn phát triển.
2. Khách hàng
Tổ chức muốn được nhóm khách hàng mục tiêu nhìn nhận ra sao? Chỉ số có thể gồm tỷ lệ giữ chân, mức độ hài lòng, giao hàng đúng hẹn, tỷ lệ khiếu nại hoặc thị phần ở phân khúc đã chọn.
3. Quy trình nội bộ
Những quy trình nào cần làm tốt để tạo giá trị cho khách hàng và đạt kết quả tài chính? Ví dụ: thời gian chu trình, tỷ lệ lỗi, năng suất, thời gian xử lý đơn hàng hoặc mức tuân thủ quy trình.
4. Học hỏi và phát triển
Tổ chức cần phát triển năng lực, con người, dữ liệu và môi trường làm việc nào cho tương lai? Có thể xem xét kỹ năng cần thiết, mức độ sẵn sàng của hệ thống, chia sẻ tri thức và khả năng cải tiến.
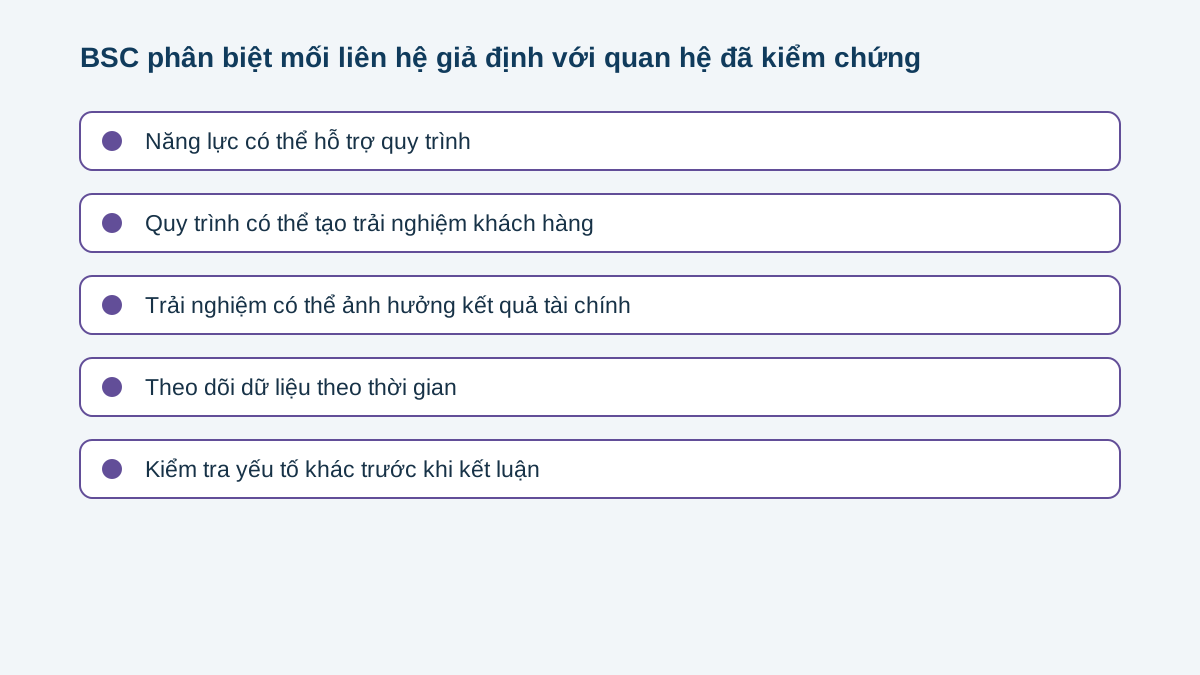
Bốn góc nhìn không phải bốn “kho KPI” độc lập. Khi xây dựng thẻ điểm, hãy làm rõ giả thuyết về mối liên hệ: năng lực nào giúp quy trình tốt hơn, quy trình tạo trải nghiệm khách hàng nào, và trải nghiệm đó đóng góp ra sao vào kết quả tài chính. Các mối liên hệ này cần được kiểm tra bằng dữ liệu và điều chỉnh theo thực tế.
Từ mục tiêu đến bản đồ chiến lược
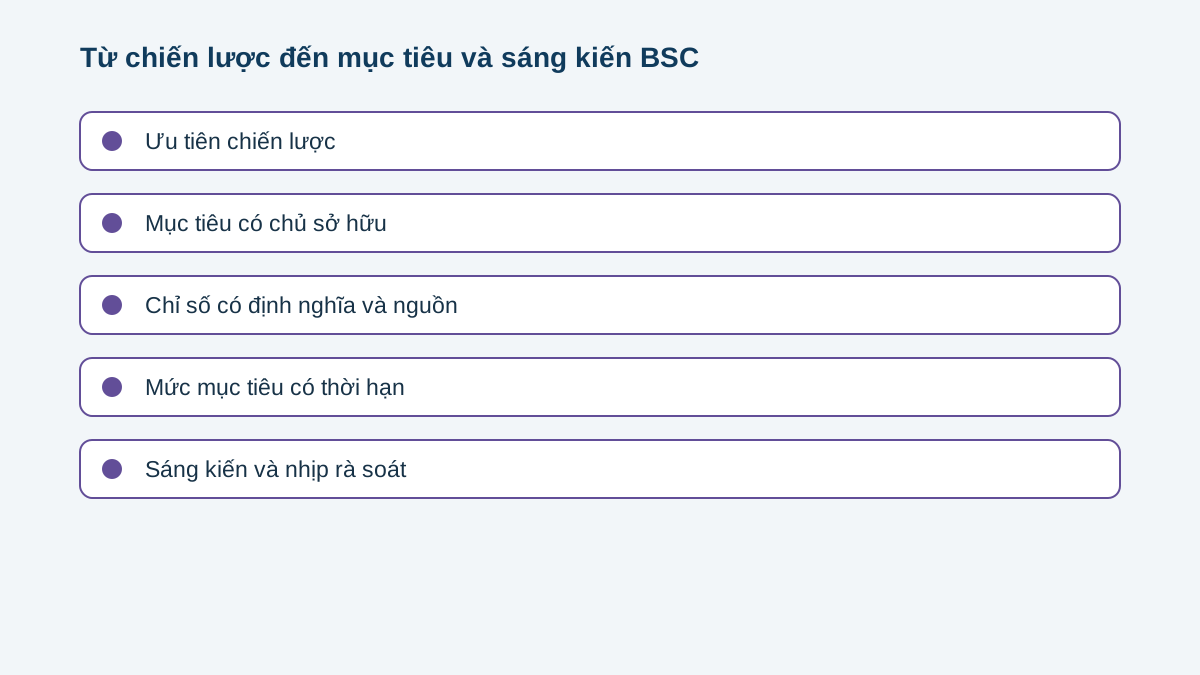
Bản đồ chiến lược thường biểu diễn mục tiêu theo bốn góc nhìn và các mối liên hệ dự kiến giữa chúng. Sau khi thống nhất mục tiêu, tổ chức chọn chỉ số để biết tiến độ, mức mục tiêu có thời hạn, sáng kiến để thu hẹp khoảng cách và người chịu trách nhiệm.
- Mục tiêu: điều cần thay đổi hoặc đạt được.
- Chỉ số: bằng chứng định lượng hoặc định tính để theo dõi mục tiêu.
- Mức mục tiêu: kết quả kỳ vọng trong một khoảng thời gian, có căn cứ và khả năng đạt.
- Sáng kiến: công việc hoặc dự án được ưu tiên để tạo chuyển biến.
- Chủ sở hữu: người điều phối, cập nhật và đề xuất hành động.
Phân biệt chỉ số dẫn dắt và chỉ số kết quả giúp cuộc họp chiến lược đi xa hơn việc nhìn lại con số. Chỉ số kết quả cho biết điều gì đã xảy ra; chỉ số dẫn dắt giúp theo dõi những hoạt động có khả năng ảnh hưởng đến kết quả đó. Mối quan hệ giữa hai loại chỉ số là giả thuyết cần kiểm chứng, không nên mặc định là quan hệ nhân quả.
Các bước triển khai BSC
- Làm rõ chiến lược và phạm vi: xác định đơn vị áp dụng, khách hàng mục tiêu, ưu tiên và khoảng thời gian hoạch định.
- Chọn một số mục tiêu trọng tâm: viết mục tiêu rõ nghĩa, tránh đưa mọi hoạt động thường ngày vào thẻ điểm.
- Xây dựng bản đồ chiến lược: thảo luận các mối liên hệ dự kiến giữa năng lực, quy trình, khách hàng và kết quả.
- Chọn chỉ số và nguồn dữ liệu: ghi rõ định nghĩa, cách tính, tần suất, nguồn, người cập nhật và giới hạn dữ liệu.
- Đặt mức mục tiêu và chọn sáng kiến: dựa trêndữ liệu nền, năng lực thực hiện, rủi ro và nguồn lực.
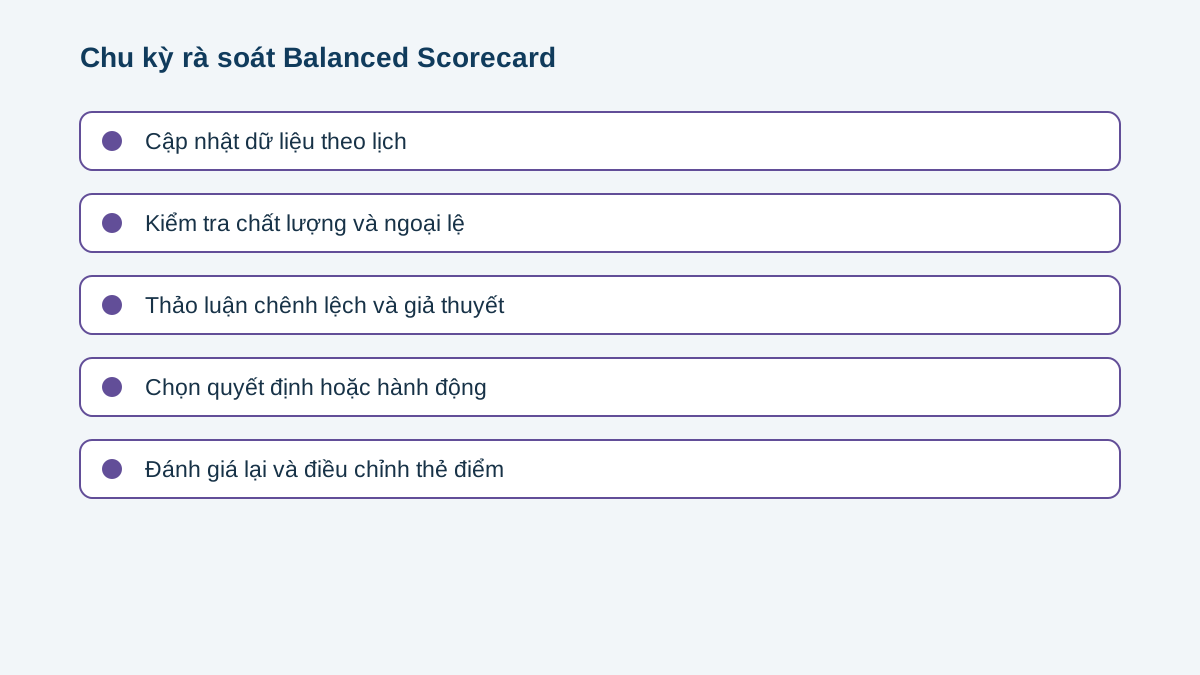
- Thiết lập nhịp rà soát: họp theo chu kỳ phù hợp để xem sai lệch, học từ kết quả và quyết định hỗ trợ hoặc điều chỉnh.
- Đánh giá và cập nhật: xem lại chiến lược, chỉ số và giả thuyết khi bối cảnh hoặc bằng chứng thay đổi.
Ví dụ minh họa
Giả sử một doanh nghiệp sản xuất muốn cải thiện độ tin cậy giao hàng. Bản đồ chiến lược có thể đặt giả thuyết rằng nâng cao kỹ năng lập kế hoạch và bảo trì giúp giảm gián đoạn; quy trình ổn định hơn có thể cải thiện giao hàng đúng hẹn; độ tin cậy tốt hơn có thể hỗ trợ giữ chân khách hàng. Đây chỉ là ví dụ minh họa, không phải kết quả của một dự án khách hàng cụ thể.
Doanh nghiệp có thể theo dõi giờ đào tạo năng lực lập kế hoạch, mức tuân thủ bảo trì, thời gian dừng máy, tỷ lệ giao hàng đúng hẹn và tỷ lệ khách hàng quay lại. Các chỉ số cần được định nghĩa thống nhất; sau một vài chu kỳ, đội ngũ kiểm tra xem giả thuyết có được dữ liệu ủng hộ hay cần điều chỉnh.
Sai lầm thường gặp khi dùng BSC
- Chọn quá nhiều chỉ số, khiến thẻ điểm khó đọc và không thể hiện ưu tiên.
- Chỉ đổi tên KPI hiện có thành BSC mà không nối chúng với chiến lược.
- Đặt mục tiêu thiếu căn cứ hoặc thưởng phạt theo chỉ số có thể bị thao túng.
- Gán mọi kết quả cho một sáng kiến mà chưa kiểm tra các yếu tố ảnh hưởng khác.
- Cập nhật số liệu nhưng không có cuộc trao đổi và quyết định hành động.
- Xem thẻ điểm là tài liệu cố định, không rà soát khi chiến lược hoặc điều kiện vận hành thay đổi.
Câu hỏi thường gặp
BSC có giống KPI không?
Không hoàn toàn. KPI là chỉ số đo lường; BSC là khung giúp liên kết mục tiêu chiến lược với các chỉ số, mức mục tiêu và sáng kiến qua nhiều góc nhìn. Một BSC có thể chứa KPI, nhưng có KPI không đồng nghĩa tổ chức đã có BSC.
Doanh nghiệp nhỏ có thể áp dụng BSC không?
Có thể bắt đầu ở quy mô phù hợp, chẳng hạn một nhóm hoặc một ưu tiên chiến lược. Giữ số mục tiêu vừa phải, dùng dữ liệu có thể kiểm chứng và tổ chức rà soát ngắn, đều đặn.
BSC có thay thế OKR không?
Hai cách tiếp cận có điểm giao nhau nhưng không đồng nhất. BSC thường giúp thể hiện cấu trúc chiến lược và các góc nhìn cân bằng; OKR thường tổ chức mục tiêu và kết quả then chốt theo chu kỳ. Tổ chức có thể kết hợp nếu định nghĩa rõ mục đích, nhịp quản trị và cách dùng dữ liệu.
Bắt đầu bằng phần mềm hay chỉ số?
Nên bắt đầu bằng sự thống nhất về chiến lược, mục tiêu, định nghĩa chỉ số và trách nhiệm dữ liệu. Phần mềm chỉ hỗ trợ thu thập, trình bày và theo dõi; nó không thay thế được các quyết định này.
Kết luận
“Nghệ thuật” của Balanced Scorecard nằm ở việc giữ được sự cân bằng giữa kết quả trước mắt và năng lực dài hạn, đồng thời biến chiến lược thành cuộc đối thoại và hành động có thể kiểm tra. Tinh thần tập trung, quan sát và điều chỉnh liên tục trong hình ảnh thiền có thể là một gợi ý hữu ích cho nhịp quản trị; chất lượng của BSC vẫn phụ thuộc vào chiến lược rõ ràng, dữ liệu đáng tin và sự tham gia của đội ngũ.
Doanh nghiệp đang xây dựng BSC nên bắt đầu từ một ưu tiên cụ thể, thống nhất cách đo lường và học từ từng chu kỳ rà soát trước khi mở rộng.
Viết mục tiêu BSC sao cho dẫn đến hành động
Mục tiêu chiến lược mô tả thay đổi tổ chức muốn tạo ra, chẳng hạn nâng độ tin cậy giao hàng cho phân khúc khách hàng ưu tiên. Chỉ số cho biết tiến độ hoặc kết quả; sáng kiến là công việc được chọn để thay đổi tình hình. Khi gộp cả ba vào một câu, nhóm khó xác định điều gì cần đo và ai có thể hành động nếu kết quả lệch hướng.
Mỗi mục tiêu nên có chủ sở hữu, phạm vi, thời hạn và mối liên hệ rõ với ưu tiên chiến lược. Thẻ điểm không cần chứa mọi KPI phòng ban; quá nhiều chỉ số làm loãng cuộc thảo luận. Hãy hỏi liệu chỉ số đó có giúp lãnh đạo ra quyết định hay không, dữ liệu có thể cập nhật đúng hạn không và hành động nào khả thi khi xu hướng xấu đi.
Định nghĩa KPI và nguồn dữ liệu
Một định nghĩa chỉ số cần mô tả công thức, đơn vị, mẫu số, phạm vi đối tượng, nguồn dữ liệu, tần suất và người chịu trách nhiệm. “Hài lòng khách hàng” không đủ rõ nếu không biết khảo sát ai, câu hỏi nào, thời điểm nào và tỷ lệ phản hồi bao nhiêu. Chỉ số tài chính cũng cần thống nhất cách phân bổ chi phí và kỳ ghi nhận giữa các đơn vị.
Trước khi đặt mục tiêu, kiểm tra dữ liệu nền đủ dài và ổn định để hiểu biến động. So sánh tháng này với tháng trước có thể gây hiểu sai nếu mùa vụ, cơ cấu khách hàng hoặc sản phẩm khác nhau. Ghi chú thay đổi phương pháp tính giúp tránh tạo cảm giác cải thiện chỉ do định nghĩa hoặc nguồn số liệu đã đổi.
Bản đồ chiến lược là tập hợp giả thuyết
Bản đồ chiến lược cho thấy các mục tiêu dự kiến liên kết như thế nào giữa năng lực, quy trình, khách hàng và kết quả tài chính. Mũi tên là giả thuyết quản trị cần thử bằng dữ liệu, không phải bằng chứng nhân quả. Ví dụ, đào tạo có thể hỗ trợ kỹ năng; kỹ năng có thể ảnh hưởng chất lượng quy trình; chất lượng quy trình có thể góp phần vào trải nghiệm khách hàng. Từng mắt xích cần được kiểm tra.
Nếu không thấy quan hệ như dự kiến, tổ chức nên xem lại giả thuyết, độ trễ thời gian, điều kiện bên ngoài và chất lượng thước đo. Không nên ép dữ liệu khớp với sơ đồ đã vẽ. Đây là điểm thực hành quan trọng của Balanced Scorecard: chiến lược được diễn giải thành giả định có thể bàn luận, theo dõi và điều chỉnh.
Cân bằng không có nghĩa chia đều số KPI
Bốn góc nhìn giúp phát hiện khi tổ chức chỉ nhìn kết quả tài chính ngắn hạn mà bỏ qua khách hàng, quy trình hoặc năng lực tương lai. Tuy nhiên, “cân bằng” không có nghĩa mỗi góc nhìn phải có số chỉ số bằng nhau hoặc tầm quan trọng ngang nhau. Lựa chọn phụ thuộc chiến lược, rủi ro và giai đoạn phát triển; một số mục tiêu có thể tập trung hơn ở một góc nhìn.
Để giữ cân bằng, xem xét cả chỉ số kết quả và chỉ số dẫn dắt, dữ liệu định lượng và bằng chứng định tính, mục tiêu ngắn hạn và năng lực dài hạn. Một chỉ số dẫn dắt không tự bảo đảm kết quả sau này; cần theo dõi mối liên hệ qua thời gian. Điều chỉnh khi bối cảnh thay đổi là dấu hiệu học hỏi, không phải thất bại của thẻ điểm.
Tổ chức nhịp họp rà soát BSC
Cuộc họp BSC hiệu quả bắt đầu bằng dữ liệu đã được cập nhật và ngoại lệ cần quyết định. Chủ sở hữu trình bày xu hướng, nguyên nhân đang kiểm tra, rủi ro và hỗ trợ cần thiết. Nhóm tránh dành toàn bộ thời gian đọc lại bảng số. Khi một mục tiêu lệch, làm rõ đó là vấn đề dữ liệu, giả thuyết chưa đúng, sáng kiến chậm hay nguồn lực chưa đủ.
Biên bản nên ghi quyết định, người chịu trách nhiệm và thời hạn. Nếu chỉ số vượt mục tiêu, vẫn cần hỏi kết quả có bền và có tác dụng phụ không. Nếu không đạt, không nên quy trách nhiệm cá nhân trước khi hiểu hệ thống. Nhịp họp có thể theo tháng hoặc quý tùy độ trễ của dữ liệu và chu kỳ quyết định; chọn tần suất giúp phản ứng đúng lúc mà không tạo báo cáo hình thức.
Ví dụ minh họa BSC trong doanh nghiệp sản xuất
Giả sử chiến lược là giao hàng tin cậy cho nhóm khách hàng quan trọng. Góc nhìn khách hàng có thể theo dõi giao hàng đúng hẹn; quy trình nội bộ xem xét thời gian chờ, kế hoạch sản xuất và tỷ lệ lỗi; học hỏi và phát triển xem kỹ năng lập kế hoạch hoặc khả năng sử dụng dữ liệu; tài chính theo dõi biên lợi nhuận hoặc chi phí phát sinh phù hợp.
Đây là ví dụ thiết kế, không phải bộ KPI đề xuất cho mọi doanh nghiệp. Trước khi triển khai, kiểm tra từng chỉ số có thực sự nối với ưu tiên, dữ liệu đáng tin, người sở hữu và hành động tương ứng. Cần xem tác động chéo: tăng tồn kho có thể cải thiện giao hàng ngắn hạn nhưng làm tăng vốn lưu động; giảm chi phí có thể ảnh hưởng chất lượng. Bản đồ chiến lược giúp đưa các đánh đổi vào thảo luận.
Các lỗi thường gặp khi áp dụng Balanced Scorecard
Lỗi thứ nhất là đổi tên danh sách KPI thành BSC nhưng không nối với chiến lược. Lỗi thứ hai là đặt quá nhiều mục tiêu, khiến đội ngũ không biết ưu tiên. Lỗi thứ ba là giao chỉ số mà không giao quyền quyết định hoặc nguồn lực. Lỗi thứ tư là dùng mục tiêu định lượng thiếu căn cứ rồi thưởng phạt cứng nhắc, tạo động cơ làm đẹp số liệu.
Để tránh các lỗi này, tổ chức nên thử nghiệm trên phạm vi vừa phải, làm rõ logic chiến lược và đánh giá chất lượng dữ liệu trước. Mời người làm quy trình góp ý về tính khả thi, công bố định nghĩa chỉ số và rà soát hành vi ngoài ý muốn. BSC chỉ có giá trị khi giúp học hỏi và ra quyết định tốt hơn, không phải khi bảng điều khiển ngày càng nhiều màu.
“Thiền” trong tiêu đề và ý nghĩa của việc dừng lại
Hình ảnh thiền trong tiêu đề là phép ẩn dụ cho việc dành thời gian quan sát, lắng nghe và phân biệt tín hiệu với nhiễu trước khi hành động. Nó không phải thành phần chính thức của Balanced Scorecard, cũng không hàm ý BSC xuất phát từ thực hành thiền. Cách diễn đạt này nhắc người quản lý tránh phản ứng vội với một con số đơn lẻ và xem xét bức tranh nhiều chiều.
Trong rà soát chiến lược, khoảng dừng hữu ích có thể là kiểm tra định nghĩa, lắng nghe khách hàng và người thực hiện, xem lại giả thuyết cùng rủi ro, rồi mới quyết định. “Kiên trì” cũng không có nghĩa giữ mục tiêu bất chấp bằng chứng mới; chiến lược và thước đo phải được điều chỉnh khi điều kiện thay đổi. Sự chú tâm có ích khi đi cùng dữ liệu, đối thoại và trách nhiệm rõ ràng.
Nguồn tham khảo
Khung bốn góc nhìn được phổ biến qua công trình của Robert S. Kaplan và David P. Norton. Tham khảo bài The Balanced Scorecard—Measures That Drive Performance trên Harvard Business Review để tìm hiểu cơ sở quản trị của BSC. Cách triển khai cụ thể cần được điều chỉnh theo chiến lược và dữ liệu của từng tổ chức.
Xem thêm chương trình đào tạo BSC, KPI và OKR tại CiCC để trao đổi về phạm vi phù hợp.
Câu hỏi thường gặp về Balanced Scorecard
BSC có phải chỉ là bộ KPI không?
Không. BSC kết nối mục tiêu chiến lược với chỉ số, mức mục tiêu, sáng kiến và trách nhiệm; KPI đơn lẻ không tạo nên hệ thống đó.
Bốn góc nhìn có luôn cố định không?
Bốn góc nhìn kinh điển là tài chính, khách hàng, quy trình nội bộ, học hỏi và phát triển. Cách diễn đạt hoặc cấu trúc có thể được điều chỉnh cho phù hợp tổ chức, miễn giữ logic chiến lược rõ ràng.
Xem thêm chương trình đào tạo BSC, KPI và OKR tại CiCC để trao đổi về phạm vi phù hợp với tổ chức.

🎯 Muốn áp dụng kiến thức này?
Tham gia khóa học thực chiến — học từ chuyên gia Master Black Belt 20+ năm
🚀 Xem khóa học
💬 Bình luận